Domain bosheiten.de kaufen?
Wir ziehen mit dem Projekt
bosheiten.de um.
Sind Sie am Kauf der Domain
bosheiten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bosheiten.de kaufen?
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
Ähnliche Suchbegriffe für Bestandskonten
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
Sirui Saturn 50mm T2.9 1.6x anamorphotes Carbon-Vollformat-Objektiv L50N (Neutral Flare) (L-Mount, Vollformat), Objektiv, SchwarzDas SIRUI Saturn 50mm T2.9 1.6x anamorphotische Carbon-Vollformat-Objektiv L50N (Neutral Flare) ist ein hochentwickeltes Objektiv, das speziell für Filmemacher und Fotografen entwickelt wurde, die eine aussergewöhnliche Bildqualität und kreative Möglichkeiten suchen. Mit einem 1,6-fachen Squeeze-Faktor ermöglicht dieses Objektiv beeindruckende anamorphe Aufnahmen, die ein breites Seitenverhältnis von 2.4:1 im 3:2-Format oder 2.8:1 im 16:9-Format bieten. Die Verwendung von sorgfältig gestalteten asphärischen Elementen minimiert chromatische Aberration und sorgt für eine hohe Schärfe und Auflösung. Das Objektiv ist leicht und kompakt, was es ideal für den Einsatz in verschiedenen Aufnahmesituationen macht, sei es bei Weitwinkel- oder Nahaufnahmen. Das schöne ovale Bokeh, das durch den Squeeze-Faktor erzeugt wird, verleiht den Bildern eine besondere Ästhetik und Tiefe. Mit einem manuellen Fokussystem und einer Naheinstellgrenze von 0,9 Metern bietet das Objektiv vielseitige kreative Möglichkeiten für die Bildgestaltung. - 1,6-facher Squeeze-Faktor für anamorphe Aufnahmen - Hochwertige asphärische Elemente zur Minimierung chromatischer Aberration - Leichtes und kompaktes Design für einfache Handhabung - Schönes ovales Bokeh für ästhetische Bildgestaltung - Vielseitige Naheinstellgrenze von 0,9 Metern.1219,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
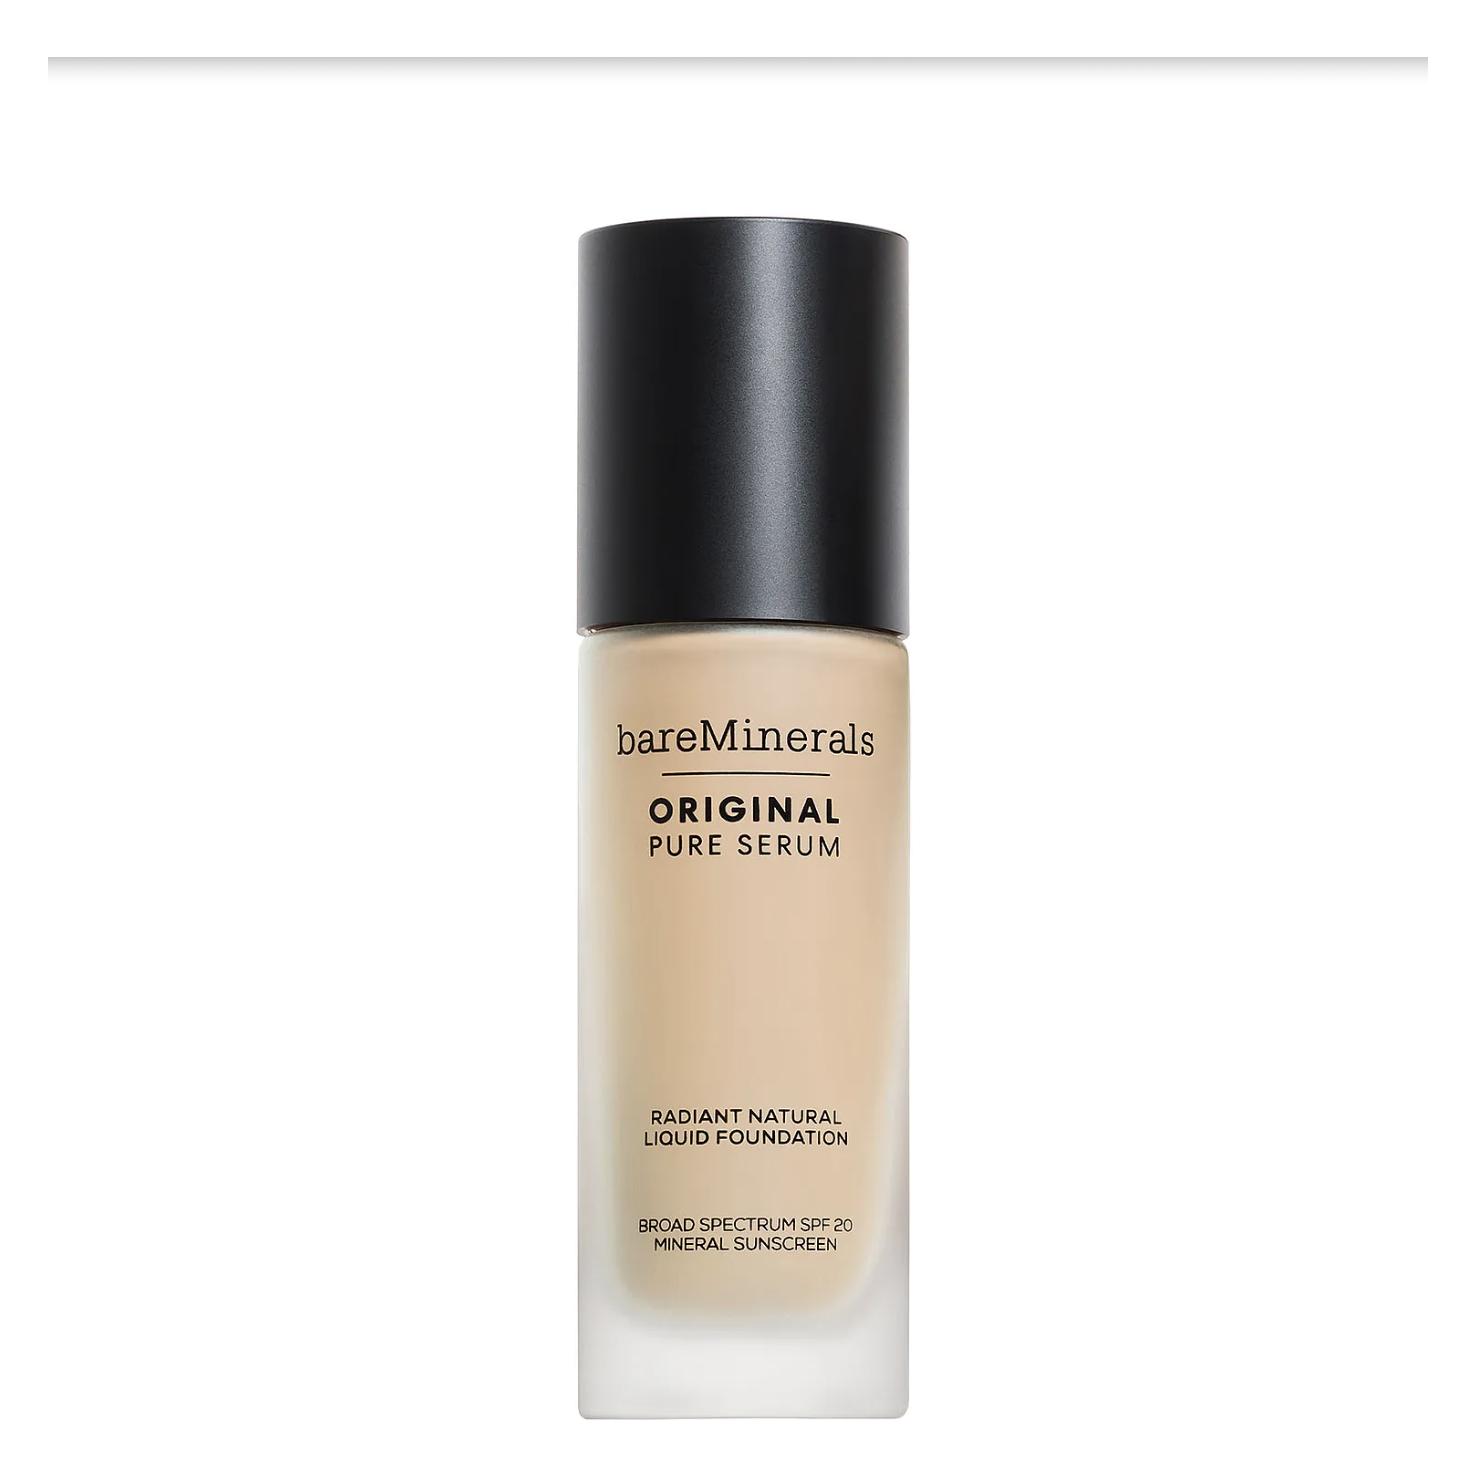
Foundation, Original Pure Serum Liquid Foundation Fair Neutral 30ml (Fair Neutral 1, Fair Neutral 1.5)Fluid Makeup Basis bareMinerals Original Pure Serum Fair Neutral 1.5 30 ml ist das, was Sie brauchen, um attraktiver zu wirken! Testen Sie die Qualität unserer 100 % Original-bareMinerals Produkte und lassen die Experten Ihren Look verbessern. Art: - Make-up - Fluid Makeup Basis - Gesichtsserum Finish: - natürlich - strahlend - leichtgewicht Eigenschaften: Glättung Farbe: Fair Neutral 1.5 Merkmale: - vegan - parfümfrei - silikonfrei - nicht komedogen Geschlecht: Damen Texturierung: Serum Empfohlene Verwendung: - empfindliche Haut - alle Hauttypen Inhaltsstoffe: - Propylene carbonate - Silica - Stearalkonium hectorite - Tocopheryl acetate - Wasser - Butylene glycol - Coco-caprylate - Jojoba esters - Magnesium ascorbyl phosphate - Mica - Nymphaea alba flower extract - Phenoxyethanol - Glycerin - Lecithin - Hyaluronsäure - Caprylic/capric triglyceride Kapazität: 30 ml.37,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bare Minerals - FOUNDATION ORIGINAL PURE SERUM LIQUID FOUNDATION - SHADE EXT Fair Neutral 1 30ML (Fair Neutral 1) (37203074007)Bare Minerals - FOUNDATION ORIGINAL PURE SERUM LIQUID FOUNDATION - SHADE EXT Fair Neutral 1 30ML (Fair Neutral 1) (37203074007)37,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
Ähnliche Suchbegriffe für Bestandskonten
-
Sirui Saturn 50mm T2.9 1.6x anamorphotes Carbon-Vollformat-Objektiv L50N (Neutral Flare) (L-Mount, Vollformat), Objektiv, SchwarzDas SIRUI Saturn 50mm T2.9 1.6x anamorphotische Carbon-Vollformat-Objektiv L50N (Neutral Flare) ist ein hochentwickeltes Objektiv, das speziell für Filmemacher und Fotografen entwickelt wurde, die eine aussergewöhnliche Bildqualität und kreative Möglichkeiten suchen. Mit einem 1,6-fachen Squeeze-Faktor ermöglicht dieses Objektiv beeindruckende anamorphe Aufnahmen, die ein breites Seitenverhältnis von 2.4:1 im 3:2-Format oder 2.8:1 im 16:9-Format bieten. Die Verwendung von sorgfältig gestalteten asphärischen Elementen minimiert chromatische Aberration und sorgt für eine hohe Schärfe und Auflösung. Das Objektiv ist leicht und kompakt, was es ideal für den Einsatz in verschiedenen Aufnahmesituationen macht, sei es bei Weitwinkel- oder Nahaufnahmen. Das schöne ovale Bokeh, das durch den Squeeze-Faktor erzeugt wird, verleiht den Bildern eine besondere Ästhetik und Tiefe. Mit einem manuellen Fokussystem und einer Naheinstellgrenze von 0,9 Metern bietet das Objektiv vielseitige kreative Möglichkeiten für die Bildgestaltung. - 1,6-facher Squeeze-Faktor für anamorphe Aufnahmen - Hochwertige asphärische Elemente zur Minimierung chromatischer Aberration - Leichtes und kompaktes Design für einfache Handhabung - Schönes ovales Bokeh für ästhetische Bildgestaltung - Vielseitige Naheinstellgrenze von 0,9 Metern.1219,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sirui Saturn 50mm T2.9 1.6x anamorphotes Carbon-Vollformat-Objektiv Sony E E50N (Neutral Flare) (Sony E, Vollformat), ObjektivDas SIRUI Saturn 50mm T2.9 1.6x anamorphotische Carbon-Vollformat-Objektiv ist speziell für Sony E-Mount-Kameras konzipiert und bietet eine herausragende Bildqualität für professionelle Filmproduktionen. Mit einem Squeeze-Faktor von 1.6x ermöglicht dieses Objektiv beeindruckende Seitenverhältnisse von 2.4:1 im 3:2-Format und 2.8:1 im 16:9-Format, was zu einem kinoreifen Seherlebnis führt. Die Verwendung von sorgfältig gestalteten asphärischen Elementen minimiert chromatische Aberration und sorgt für eine kompakte Bauweise, die das Gewicht des Objektivs auf nur 455 Gramm reduziert. Die Kombination aus hoher Auflösung und exzellenter Schärfe macht es ideal für eine Vielzahl von Aufnahmesituationen, von weitläufigen Landschaften bis hin zu detaillierten Nahaufnahmen. Das Objektiv erzeugt zudem ein charakteristisches ovales Bokeh, das die kreative Gestaltung von Bildern unterstützt und visuelle Tiefe verleiht. - 1.6x Squeeze-Faktor für kinoreife Seitenverhältnisse - Hochwertige asphärische Elemente zur Minimierung chromatischer Aberration - Leichtes Design mit nur 455 Gramm für einfache Handhabung - Vollformatkompatibilität für erweiterte Bildgestaltung - Schönes ovales Bokeh für kreative Bildkompositionen.1219,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sirui Saturn 50mm T2.9 1.6x anamorphotes Carbon-Vollformat-Objektiv Canon RF RF50N (Neutral Flare (Canon RF, Vollformat), ObjektivDas Sirui Saturn 50mm T2.9 1.6x anamorphotische Carbon-Vollformat-Objektiv ist ein hochentwickeltes Werkzeug für Filmemacher und Fotografen, die nach aussergewöhnlicher Bildqualität streben. Mit einem Canon RF-Anschluss bietet dieses Objektiv eine beeindruckende Leistung und Flexibilität für Vollformatsensoren. Es kombiniert innovative asphärische Elemente, die chromatische Aberration minimieren und gleichzeitig die Grösse und das Gewicht des Objektivs reduzieren. Der 1.6-fache Squeeze-Faktor ermöglicht es, atemberaubende Breitbildaufnahmen mit einem Seitenverhältnis von 2.4:1 oder 2.8:1 zu erstellen, was das Seherlebnis auf ein neues Niveau hebt. Ob für weite Landschaften oder detaillierte Nahaufnahmen, das Saturn-Objektiv liefert Bilder von überragender Qualität, die sich ideal für die Nachbearbeitung eignen. Das schöne ovale Bokeh, das durch den Squeeze-Faktor erzeugt wird, verleiht den Aufnahmen eine künstlerische Note und hebt das Hauptmotiv hervor. - 1.6-facher Squeeze-Faktor für beeindruckende Breitbildaufnahmen - Hochwertige asphärische Elemente zur Minimierung chromatischer Aberration - Vollformatkompatibel für erweiterte Bilddarstellung - Schönes ovales Bokeh für kreative Effekte - Manueller Fokus für präzise Kontrolle bei der Bildkomposition.1209,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
-
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.